De Dag van de Kredietbanken laat zien hoeveel winst er te halen valt uit onderlinge samenwerking
Kredietbanken bouwen samen aan een steeds steviger fundament
Het Waarborgfonds werkt zoals het bedoeld is: risico's worden gedeeld, saneringskredieten komen daardoor ook bij twijfelgevallen tot stand, en steeds meer kredietbanken sluiten zich aan. Kredietbanken door het hele land boeken vooruitgang op dezelfde vraagstukken, en juist dat maakt het waardevol om die kennis en ervaring vaker met elkaar te delen. Tijdens de vierde editie van de Dag van de Kredietbanken, op 10 september, kwam dat samen: een middag met ruimte voor onderling contact, verdieping aan thematafels en een blik op de laatste ontwikkelingen rond het Waarborgfonds.
Het fonds werkt. De volgende stap is duurzaamheid.
Frank Dijkstra (Waarborgfonds) nam de zaal mee in de actuele stand van zaken. Zijn boodschap: het fonds doet in de praktijk wat het moet doen. Risico's worden gedeeld, en daarmee wordt de inzet van saneringskredieten mogelijk gemaakt. Dat succes is volgens Dijkstra het resultaat van goede samenwerking met de aangesloten kredietbanken — en kredietbanken die nog niet zijn aangesloten, kregen deze middag meer duidelijkheid over wat het Waarborgfonds precies inhoudt en hoe ze zich kunnen aansluiten.
Ook de samenwerking met Nieuw Vaarwater en KBNL rond de inzet van overwaarde op de eigen woning kwam aan bod. Dijkstra benadrukte dat dit maatwerk niet voorbehouden is aan één kredietbank: ook andere aangesloten kredietbanken kunnen voor vergelijkbare casussen een aanvraag indienen om het krediet te laten waarborgen.
De cijfers van het Waarborgfonds onderstrepen de landelijke impact tot en met augustus 2026:
€ 69,1 miljoen aan geborgde kredietsom
23.063 geborgde saneringskredieten
€ 889,4 miljoen aan opgeloste schulden
Opvallend detail uit de uitkeringscijfers: de grootste reden voor een verzoek tot uitkering blijft het overlijden van de hulpvrager. Die cijfers helpen het fonds scherper te sturen op waar risico ontstaat zonder de toegang tot een saneringskrediet onnodig te beperken.
Actualiteiten vanuit de NVVK
Onze collega Joeri Eijzenbach blikte vooruit op een aantal ontwikkelingen die direct van invloed zijn op kredietbanken, van de Wet schuldregelen tot Europese regelgeving. Een opvallende, nog niet formeel vastgelegde conclusie die hij wel al deelde: de bankierseed is niet van toepassing op kredietbanken. Een gemeentelijke kredietbank trekt namelijk geen terugbetaalbare gelden aan bij het publiek en verleent geen kredieten met winstoogmerk, en valt daarmee niet onder de bankdefinitie van de Wft (Wet Financieel Toezicht).
Overwaarde inzetten zonder de woning te verkopen
Eén van de best bezochte onderdelen van de middag ging over het inzetten van overwaarde op de eigen woning om schulden op te lossen, zonder dat de woning hoeft te worden verkocht. Veel vragen, veel interesse. Hoe wordt de draagkracht berekend? In eerste instantie op basis van de Nibud-normen, met een opslag zodra de aflossing langer dan zes maanden duurt. En hoe zit het met zekerheden? Daar koos men bewust voor eenvoud: geen hypothecaire akte, maar een overeenkomst gebaseerd op vertrouwen, zodat de oplossing ook snel inzetbaar is voor wie het nodig heeft.
Wie help je, en hoe blijf je deskundig?
De sessie over Wft-deskundigheid raakte een gevoelige snaar. De Wft-opleiding wordt door velen ervaren als een verplicht nummer dat niet goed aansluit bij de praktijk van sociale kredietverlening. Sterker nog, een letterlijke toepassing van de Wft zou het verstrekken van sociale leningen juist in de weg staan. Joeri lichtte toe waarom voor kredietbanken dan ook een uitzondering is gemaakt.
In de praktijk pakken de meeste organisaties dit pragmatisch aan: vooral degenen die het besluit nemen over kredietverlening volgen de opleiding, niet de hele organisatie. Over de vraag of de Wft-basisopleiding volstaat of dat ook Wft consumptief krediet nodig is, lopen de meningen uiteen. Wel was er brede overeenstemming dat het belangrijk is om dit goed vast te leggen in werkprocessen en het bankreglement: Wft is nodig voor sociale leningen, maar niet voor saneringskredieten.
Thematafels: leren van elkaars praktijk
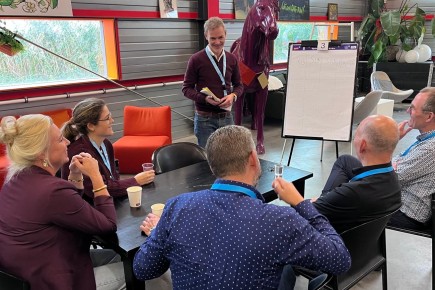
De middag werd afgesloten met drie rondes thematafels, waarin deelnemers in kleine groepen de diepte in gingen.
Dat die rondes naar meer smaakten, bleek ook uit de reacties achteraf: "Leuke thema's, alleen jammer dat de 20 minuten zo weer voorbij zijn."
Begeleiding bij kredietverstrekking: Deze thematafel werd begeleid door Margriet Nascimento, directeur van de GKB Drenthe, met de vraag wat reflectie op begeleiding eigenlijk betekent. Een belangrijk inzicht: we richten ons vaak op gedragsverandering bij de hulpvrager, terwijl gedragsverandering bij de professional minstens zo vaak nodig is. Ook de vraag hoe ver je als financieel hulpverlener gaat — en of niet soms een maatschappelijk werker een deel van de begeleiding zou moeten oppakken — leverde levendige gesprekken op. Waar sommigen behoefte hebben aan een meetbare, systematische aanpak van begeleiding, benadrukten anderen juist het belang van aansluiten bij wat de hulpvrager zelf nodig heeft, inclusief stress-sensitieve begeleiding.
DDAS: Deze tafel bracht zowel de knelpunten als de kansen van datadelen in beeld. Kredietbanken die niet onder een gemeente vallen, ervaren vertraging omdat zij voor het delen van data toestemming van gemeenten nodig hebben. Tegelijk biedt betrouwbare, uniform opgehaalde data grote voordelen: minder datahonger, beter zicht op uitval en op doelgroepen. Niet alle gemeenten leveren al, maar er wordt hard gewerkt om dit op orde te krijgen en kredietverstrekking is daarin nog een volgende stap.
Schuldregelingsoplossingen: Deze tafel bewoog zich in drie rondes van praktijkervaring naar borging: van de ervaringen met 'SK, tenzij', via het vastleggen daarvan in werkprocessen, tot de vraag welk systeem daarbij kan ondersteunen. Ook viel op dat er relatief meer herfinancieringen worden verstrekt dan vroeger, doordat schulden nu sneller in beeld zijn.
Het echte resultaat: elkaar weer gevonden
In de plenaire afsluiting werd nog eens duidelijk wat deze dag zo waardevol maakt: de connecties die zijn gelegd en de inspiratie die het voorbeeld van Nieuw Vaarwater heeft opgeleverd. In een open sfeer werden tijdens de thematafels niet alleen successen gedeeld, maar ook zaken die niet goed gingen, juist om daarvan te leren. Kredietbanken staan voor dezelfde uitdagingen, maar zoeken elkaar in de praktijk nog te weinig op. Deze dag liet zien hoeveel waarde daarin te halen valt. Of, zoals een van de deelnemers het samenvatte: "Heel goed georganiseerd en fijn om samen te sparren over verschillende onderwerpen. Leuke club mensen!"
Benieuwd naar meer informatie over het Waarborgfonds? Houd s-bf.nl in de gaten voor updates, of neem contact op met het Waarborgfonds als uw kredietbank zich nog wil aansluiten.